북미는 하이브리드 유럽은 EV, 현대차 권역별 이원화 통할까? 2026 CEO 인베스터 데이 분석
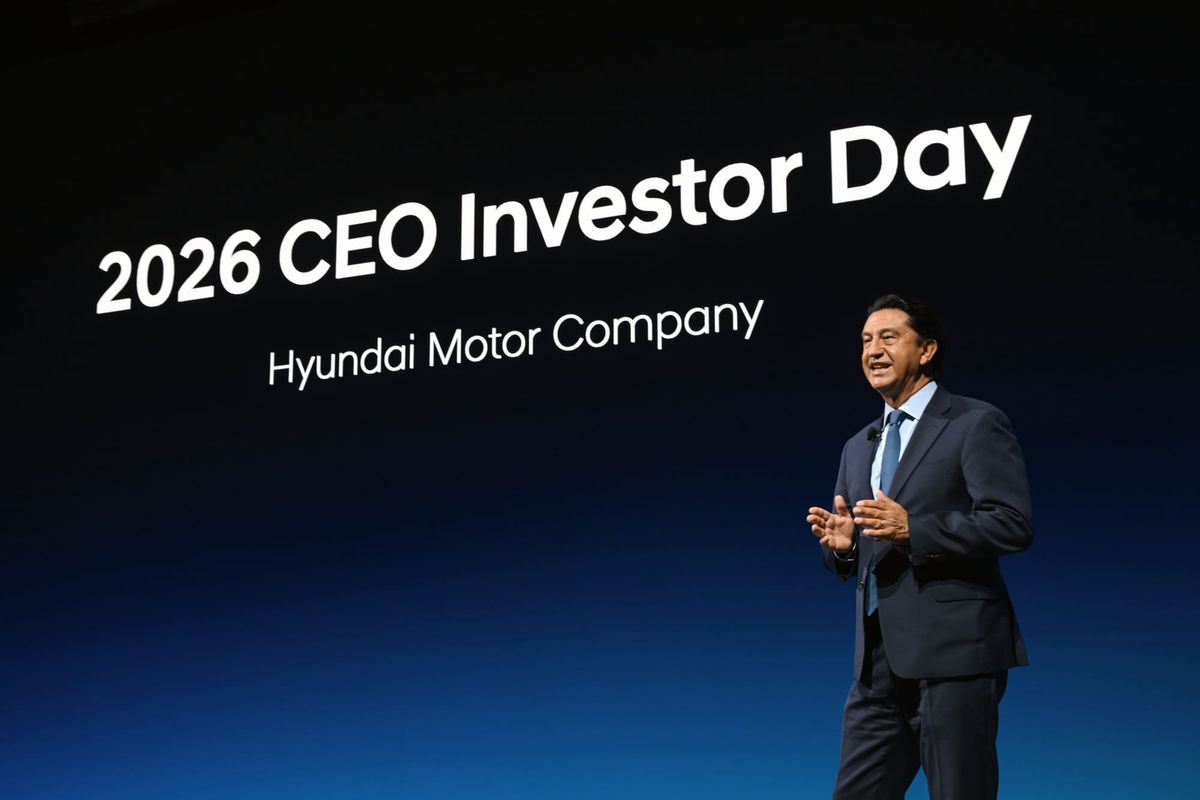
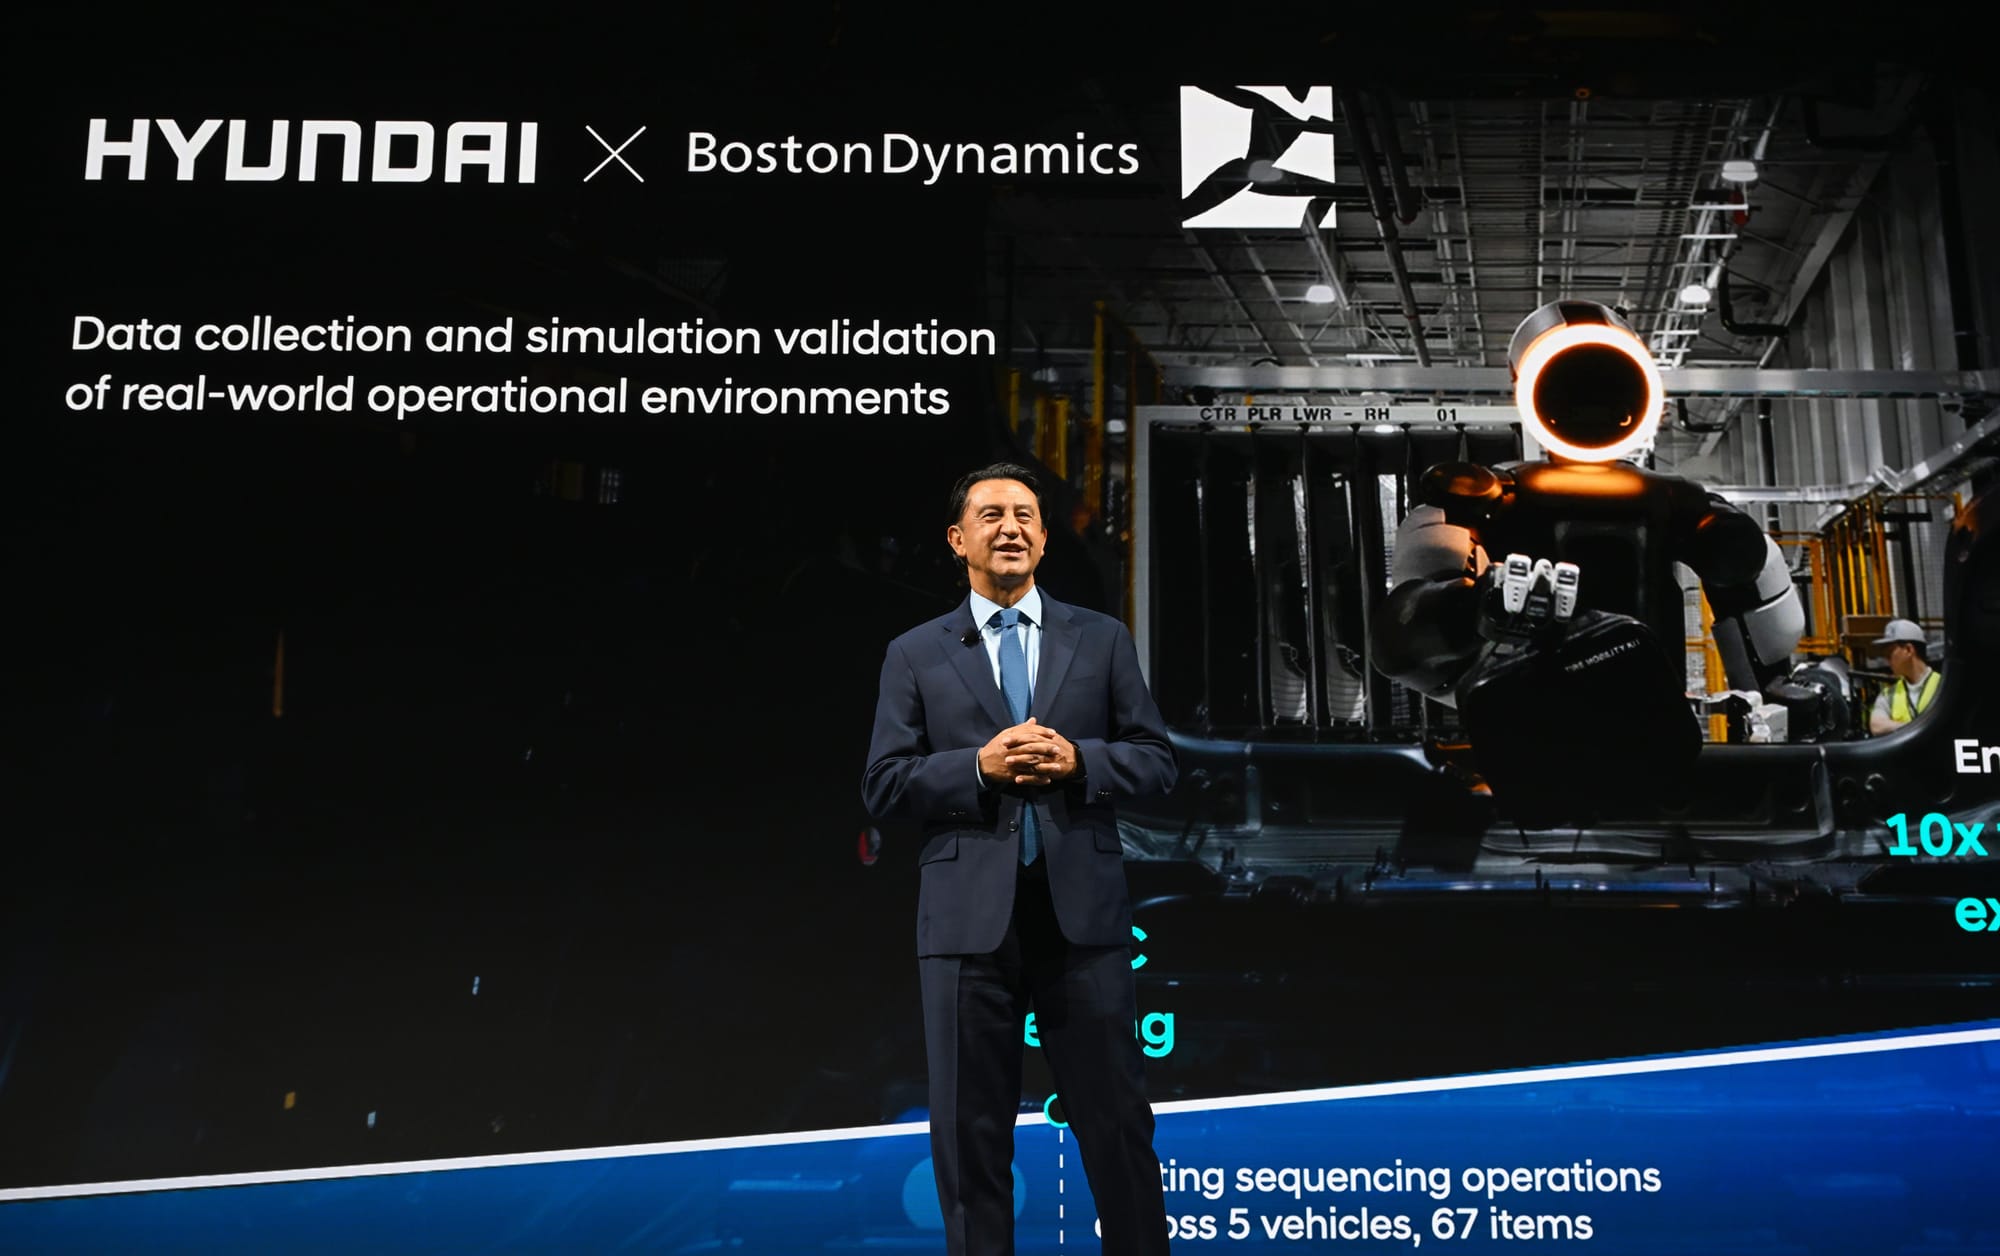
현대자동차가 2026 CEO 인베스터 데이를 개최하고 2030년 중장기 목표를 공개했습니다. 글로벌 판매 555만 대와 함께 영업이익률 목표를 기존 8~9%에서 '9% 이상'으로 높였는데요. 하지만, 지금 현대차가 처한 상황을 들여다보면 결코 쉽지 않은 과제라는 점을 알 수 있죠.
높아진 목표와 현실적인 관세 장벽
현재 출발점은 다소 낮아진 상태입니다. 2026년 1분기 영업이익이 전년 대비 30.8% 감소했고 영업이익률은 5.5%까지 떨어졌거든요. 여기에 미국 관세 부담이 계속 이어지고 있습니다. 관세율이 낮아졌다고는 하지만 2026년에도 조 단위의 관세 비용이 예상되는 상황에서, 5%대 이익률을 9% 이상으로 끌어올려야 하는 구조적인 숙제를 안게 된 셈이죠. 판매량도 연평균 6%씩 성장을 이어가야 달성할 수 있는 수치입니다.
시장 수요에 맞춘 파워트레인 이원화 전략
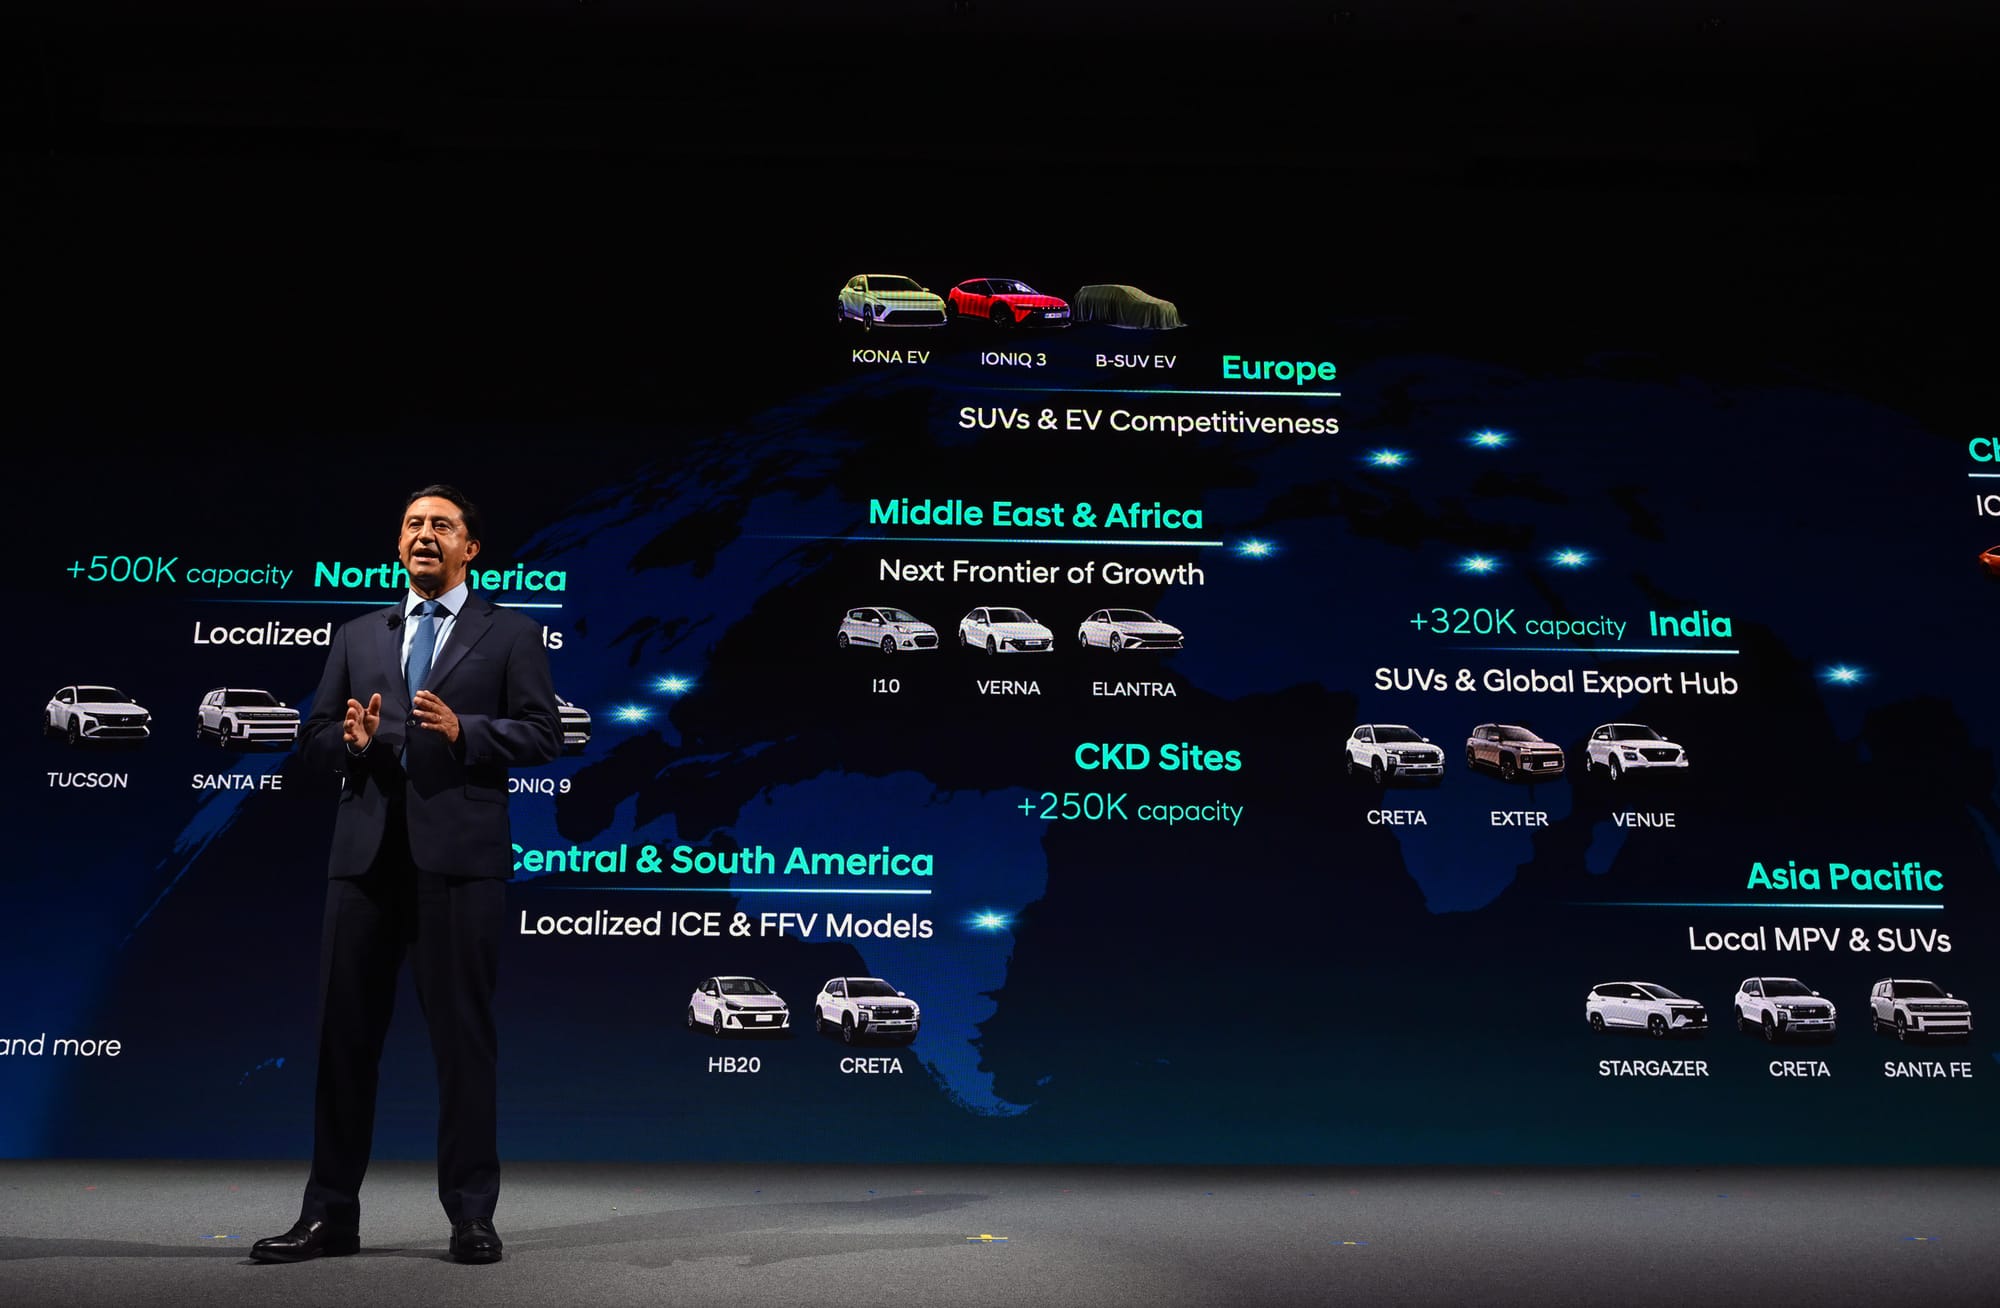
이번 발표에서 눈에 띄는 부분은 시장별 맞춤 전략입니다. 북미에서는 하이브리드(HEV)를, 유럽에서는 전기차(EV)를 중심에 두는 방식인데요. 순수 전기차에 올인했던 포드나 GM이 대규모 상각을 진행하며 주춤한 사이, 현대차는 하이브리드 판매를 늘리며 유연하게 대응해 왔습니다.
다만 토요타의 북미 전동화 비중이 이미 50%를 넘어선 상황이라, 현대차 역시 2030년까지 HEV 신차 10종을 투입해 빠르게 추격해야 하는 입장입니다. 유럽에서는 환경 규제 완화와 중국 전기차 브랜드의 매서운 가격 공세 속에서, 곧 출시될 아이오닉 3가 B세그먼트 시장에서 어떤 자리를 잡을지가 핵심이 될 것 같습니다.
SDV 전환 시점과 배터리 원가 과제
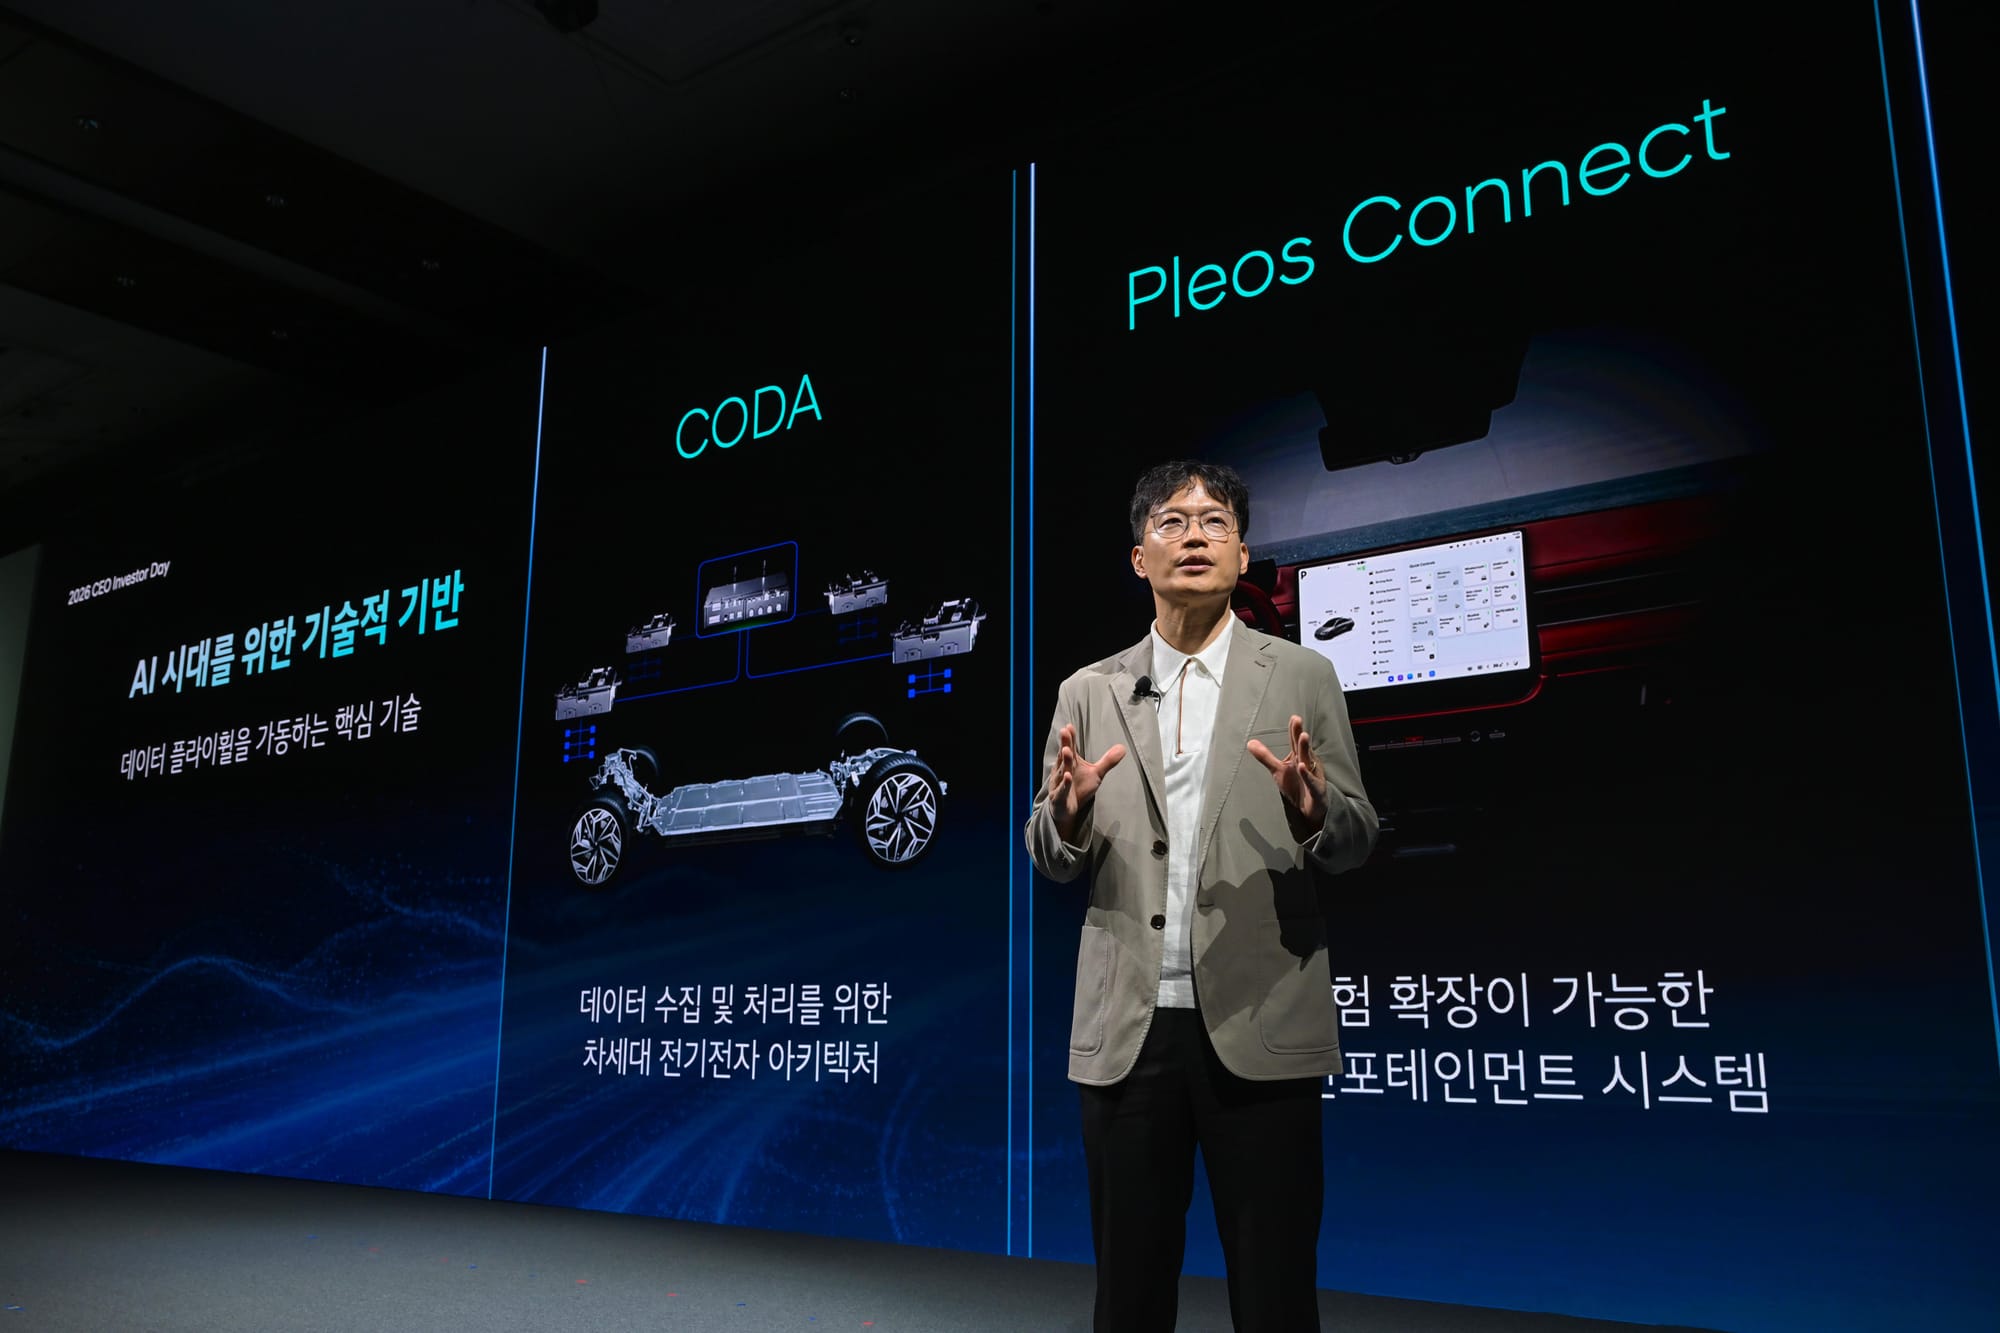
소프트웨어 중심 자동차(SDV)와 자율주행에 대한 방향성은 명확하지만 시점은 다소 아쉽습니다. 첫 SDV 모델에 레벨 2+를 적용하는 시기가 2028년으로 잡혀 있어, 이미 도심 자율주행을 보급하고 있는 테슬라나 중국 업체들에 비해 속도가 늦다는 느낌을 주죠.
대신 웨이모에 아이오닉 5를 공급하는 로보택시 파운드리 사업처럼 현실적인 하이드웨어 공급 파트너십을 챙기는 모습입니다. 배터리의 경우 EREV 전용 셀 개발과 안전 기술 강화는 긍정적이지만, LFP 배터리가 대세로 자리 잡는 시장에서 미드니켈 NCM 셀로 원가 경쟁력을 확보할 수 있을지가 주요 관건이 될 것 같습니다.
Editor's Note
현대차가 제시한 '전동화 유연성'은 지극히 현실적인 선택으로 보입니다. 전기차 캐즘과 캐즘 이후의 시장을 동시에 대비하기 위해 HEV, EREV, EV 카드를 모두 손에 쥐고 가는 모습이죠. 글로벌 완성차 업체들이 전기차 속도조절에 나선 가운데, 다양한 파워트레인 라인업을 갖춘 현대차의 대응력은 분명 강력한 무기입니다.
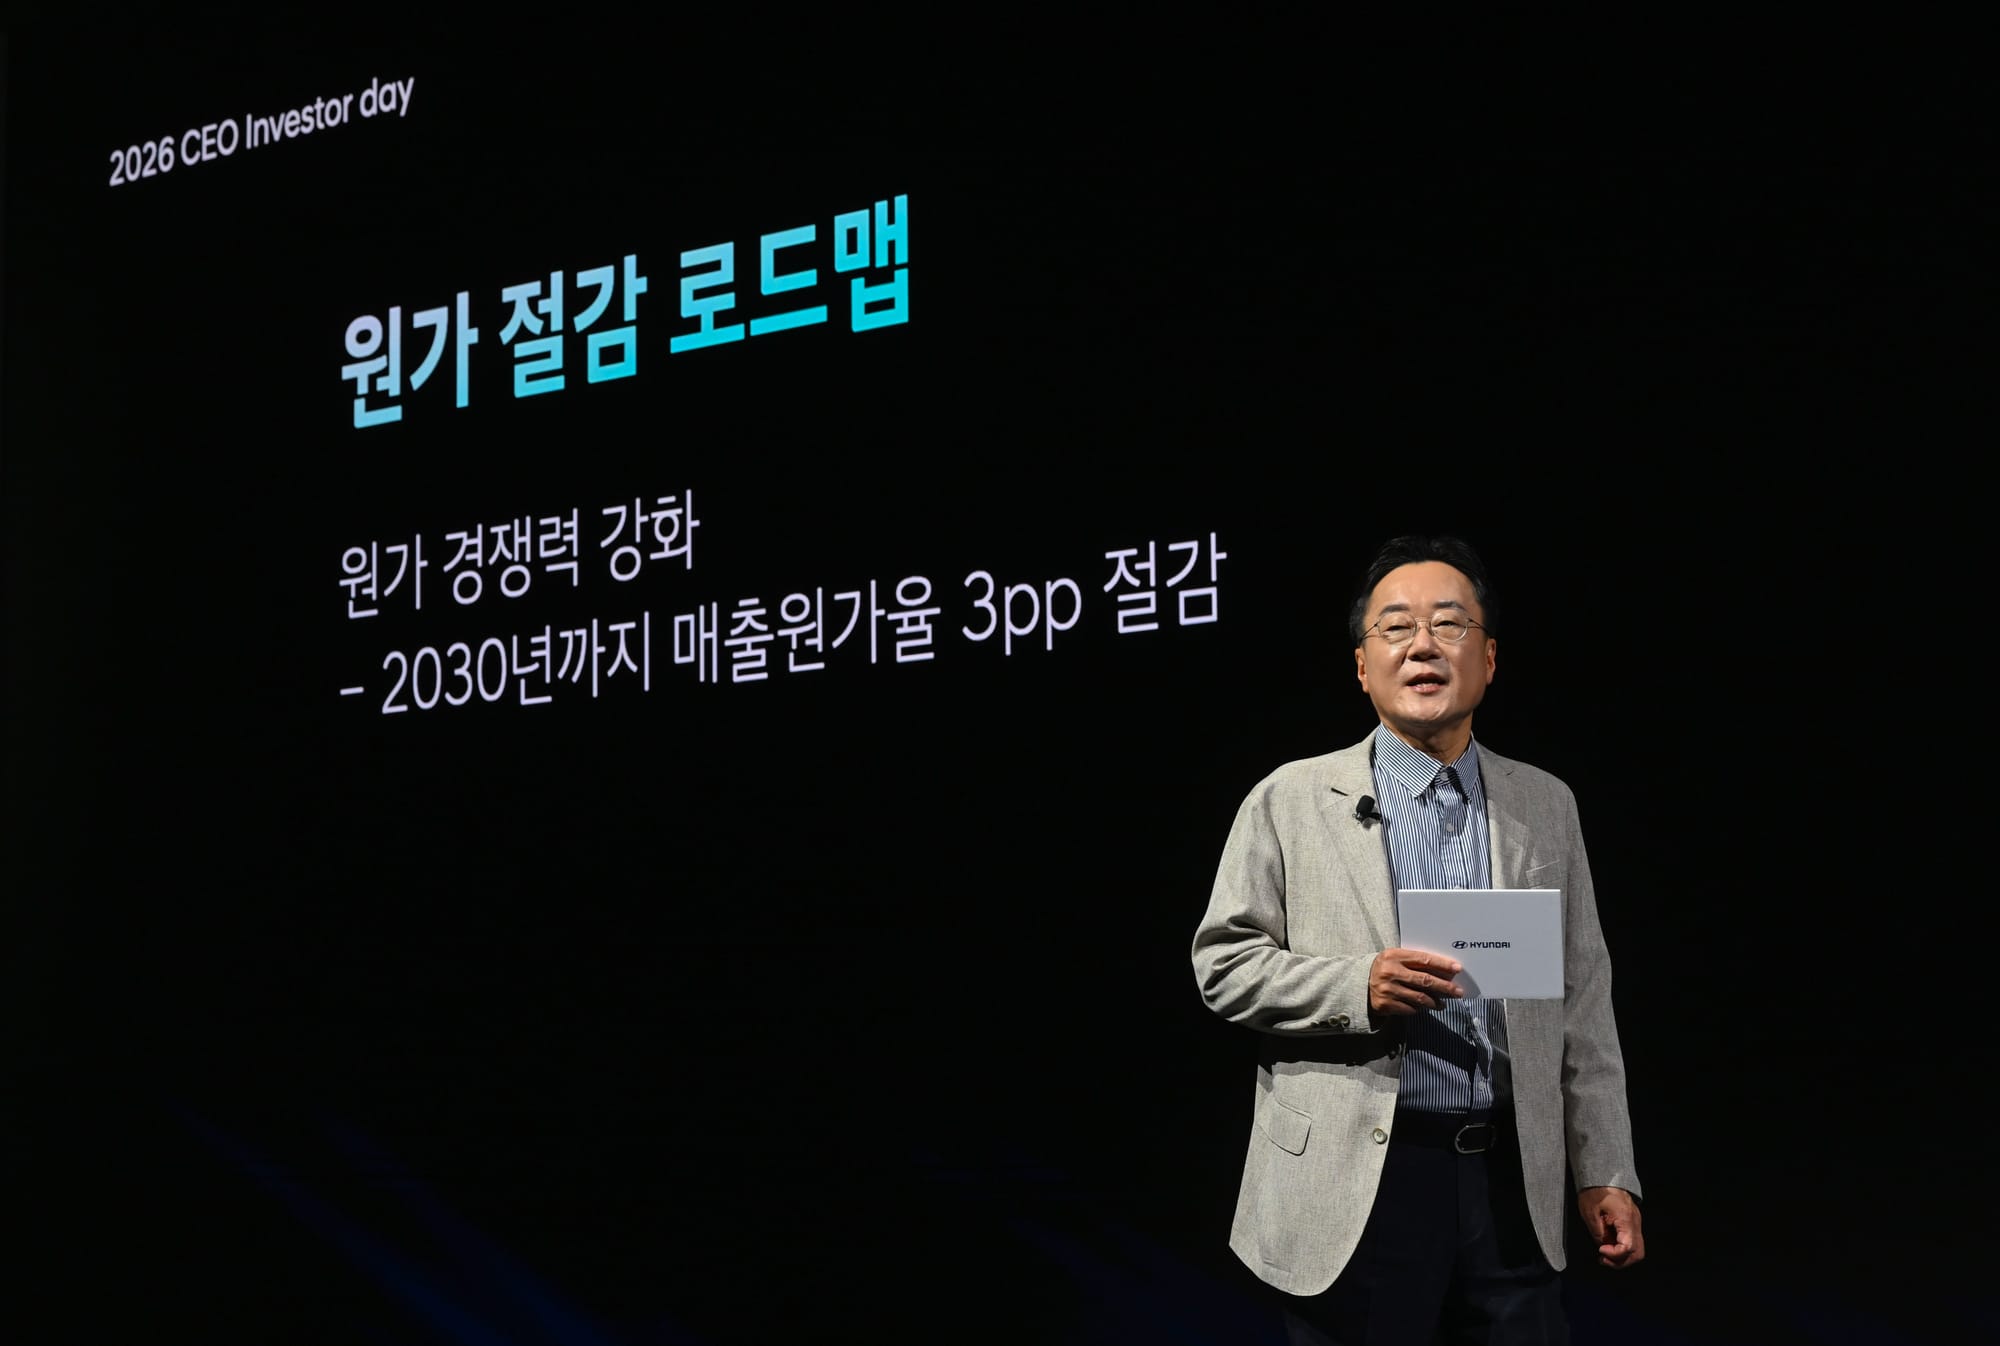
하지만 진짜 승부는 2028년 이후 펼쳐질 소프트웨어와 가격 경쟁에서 갈릴 것으로 생각됩니다. 자율주행 기술을 무상에 가깝게 탑재하며 공세를 펼치는 중국 업체들과, 한층 정교해진 테슬라의 생태계 속에서 현대차가 2028년에 보여줄 SDV의 완성도가 브랜드의 미래 가치를 결정짓지 않을까요? 겉으로 보이는 화려한 숫자를 넘어, 원가 절감과 소프트웨어 내재화를 얼마나 빠르게 실행으로 옮길 수 있을지 유심히 지켜볼 필요가 있어 보입니다.
#현대자동차 #CEO인베스터데이 #하이브리드 #전기차 #EREV #SDV #자율주행 #웨이모 #아이오닉3 #주주환원