보스턴 다이내믹스 상장, 기대보다 시간이 더 필요한 이유
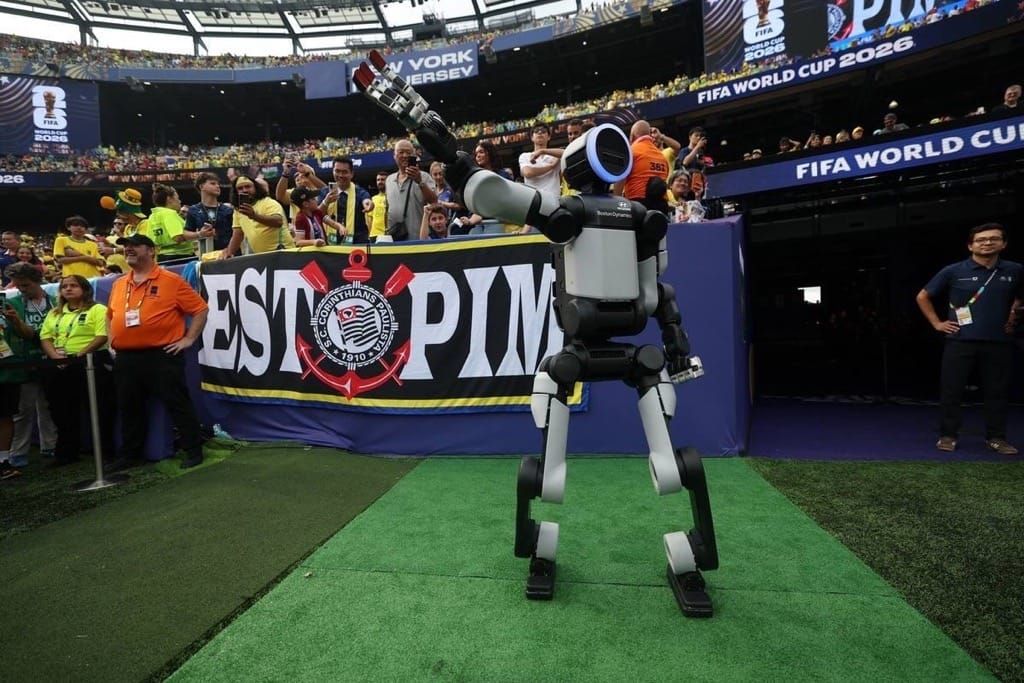
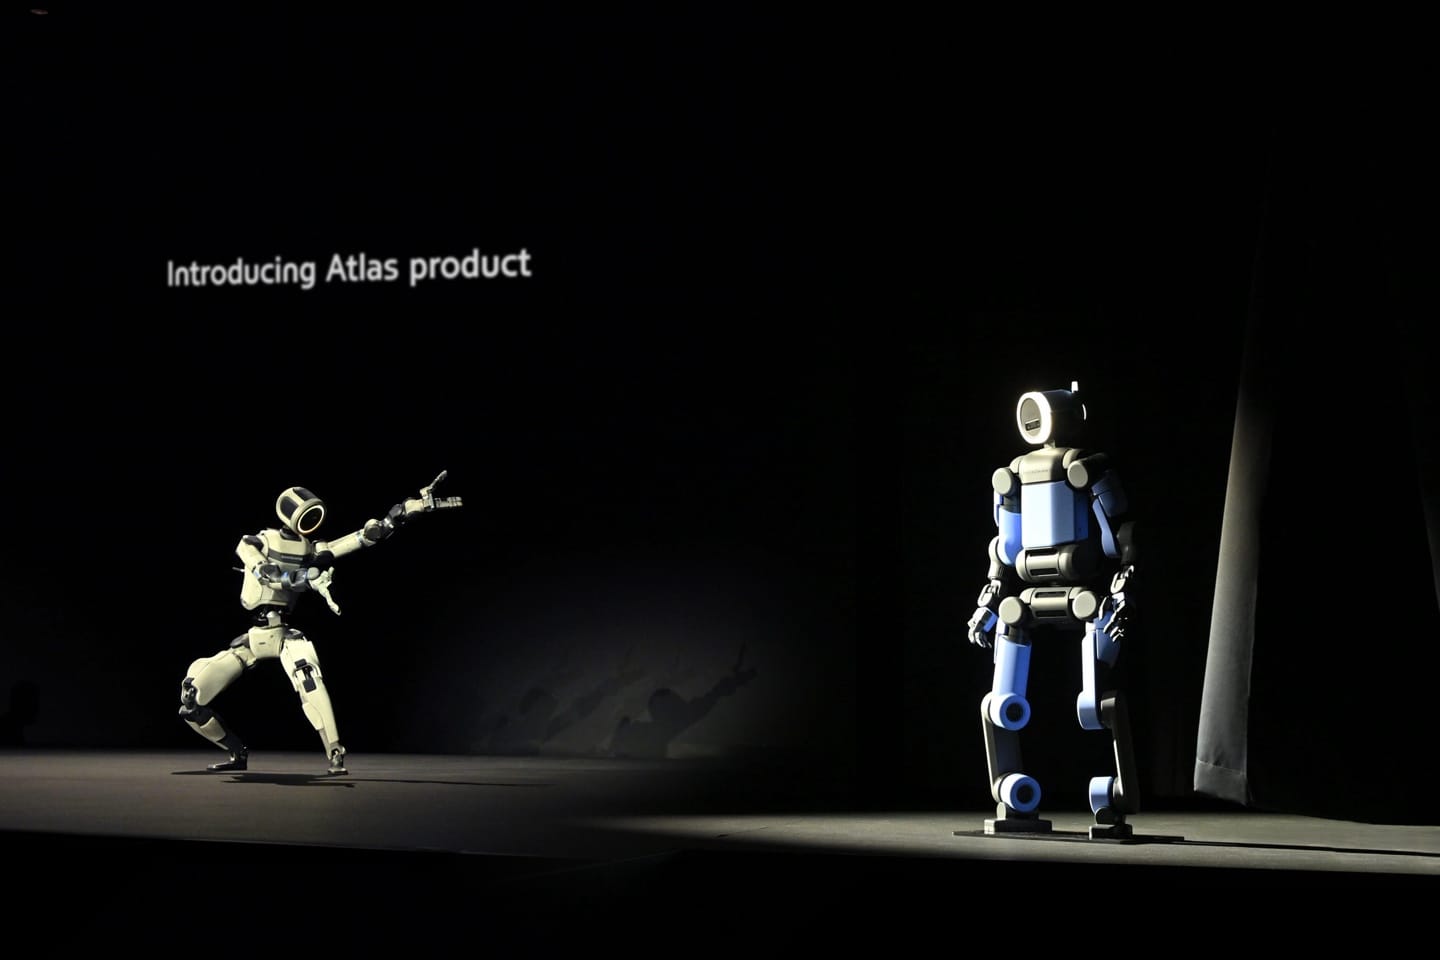
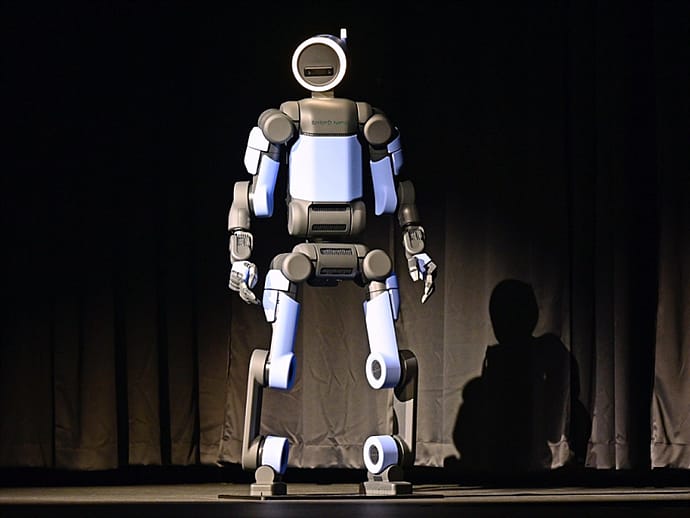
현대자동차그룹의 핵심 로봇 계열사인 보스턴 다이내믹스의 상장 일정이 당초 시장 예상보다 다소 뒤로 밀릴 것으로 보입니다. 올해 초 쇄신된 휴머노이드 로봇 '아틀라스'를 선보이며 시장의 기대감을 한껏 올렸지만, 내년 중 기업공개(IPO)를 추진하기는 현실적으로 쉽지 않다는 소식이 전해졌습니다.
현대차는 지난 2021년 보스턴 다이내믹스를 인수한 이후 최근 소프트뱅크가 보유했던 잔여 지분까지 인수하며 완전 자회사화를 추진해 왔죠. 로봇 사업에 대한 기대감이 현대차 주가 상승을 이끄는 모멘텀이 되기도 했습니다. 하지만 아직은 대규모 상용화 단계에 도달하지 못해 적자가 지속되는 상황에서 무리하게 상장을 서두르지 않겠다는 전략으로 해석됩니다.
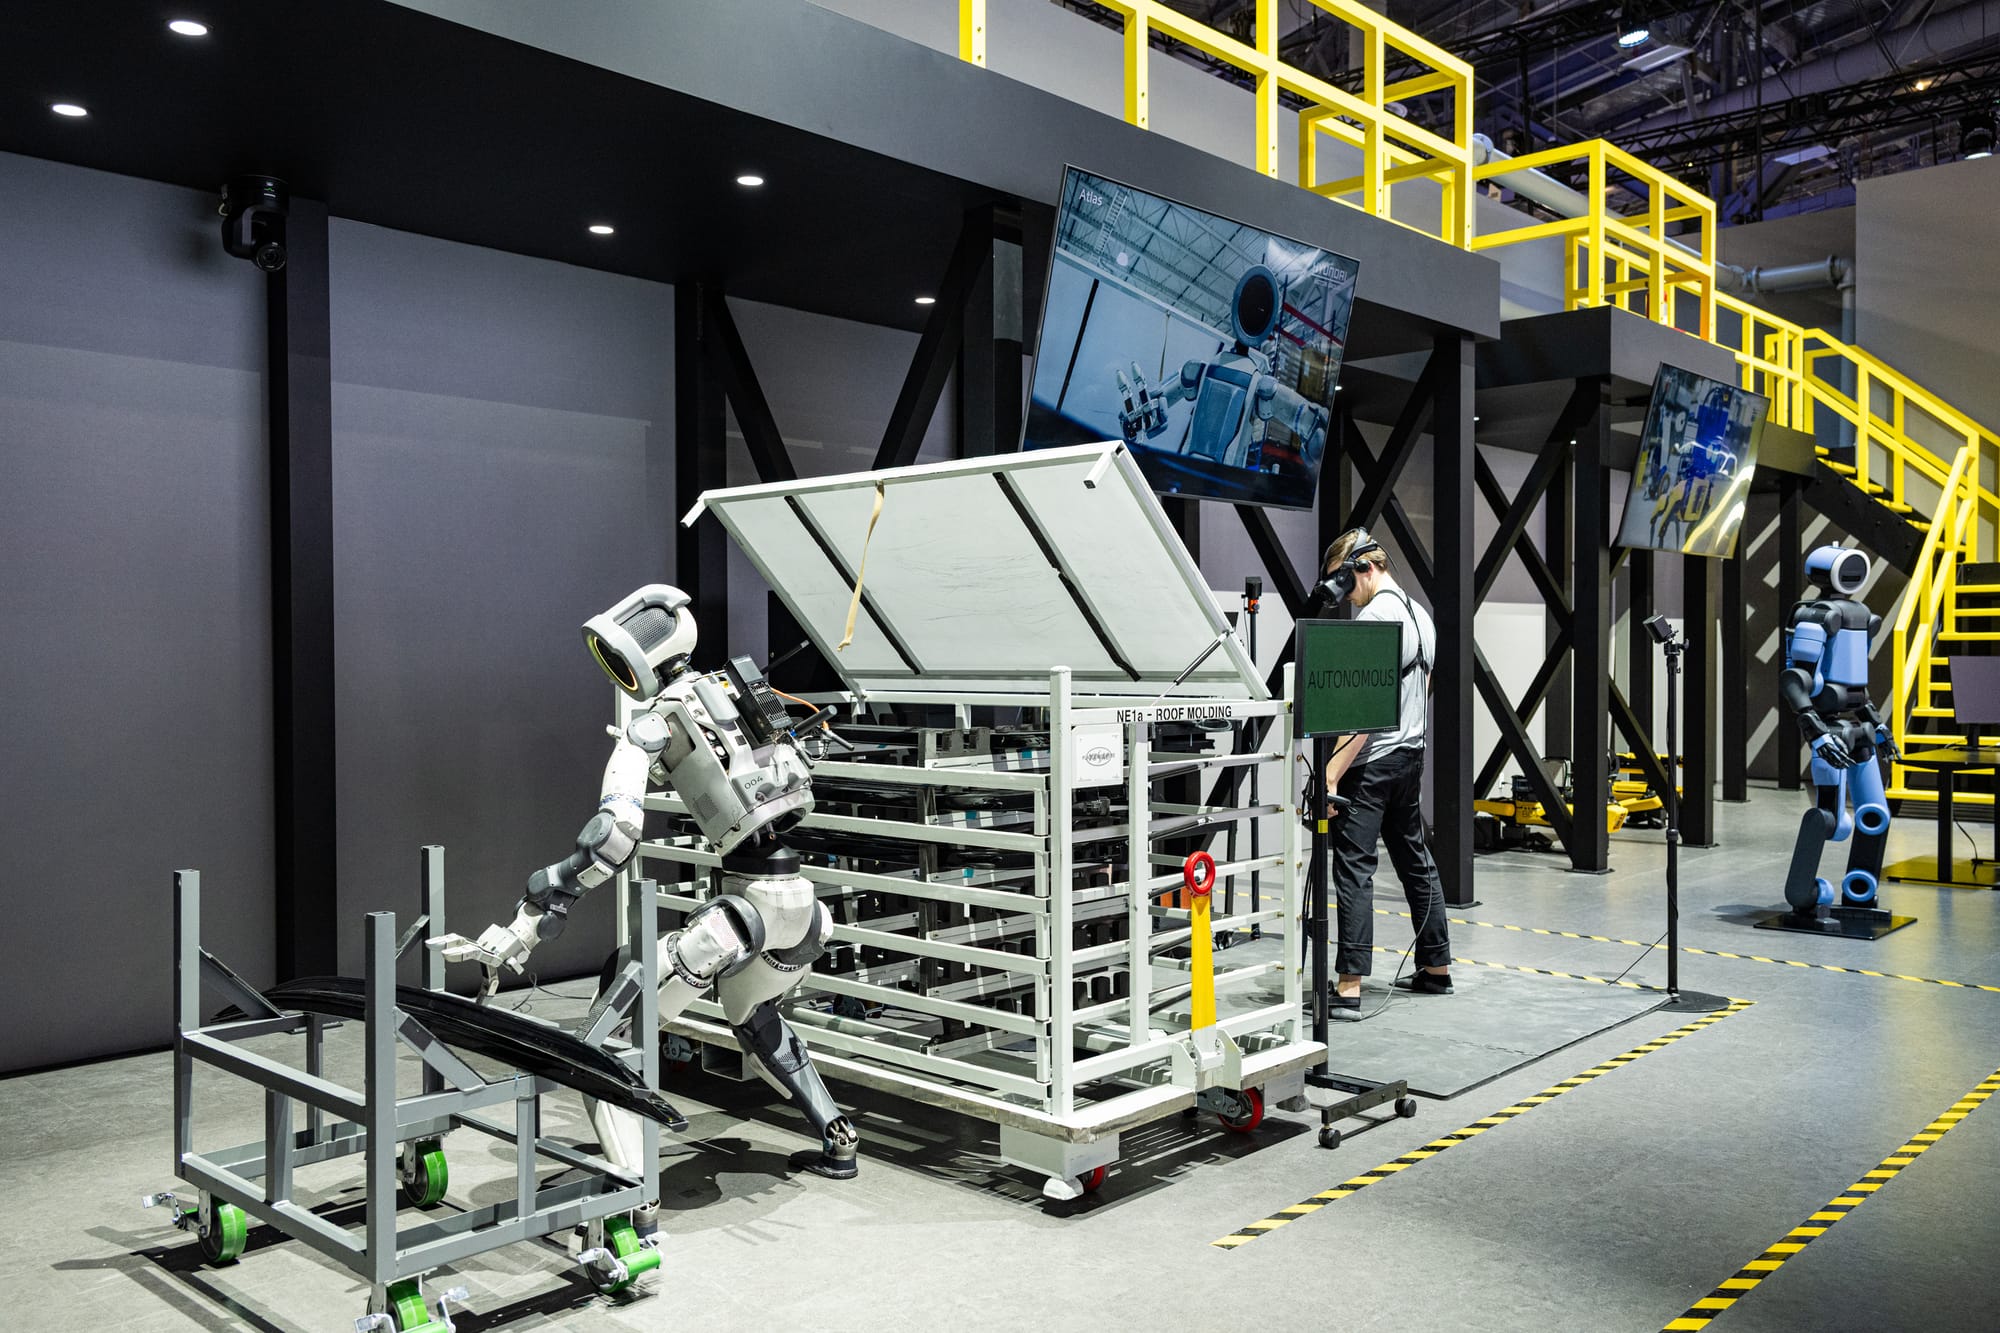
공장 투입까지 넘어야 할 상용화의 벽
시장에서 평가하는 보스턴 다이내믹스의 기업가치는 작게는 50조 원에서 많게는 100조 원에 달할 정도로 엄청납니다. 그럼에도 불구하고 상장 시점이 2029년이나 2030년까지 연기될 수 있다는 분석이 나오는 이유는, 휴머노이드 로봇이 실제 제조 공장에 투입되어 인간의 역할을 완벽히 대체하기까지는 기술적, 구조적 시간이 더 필요하기 때문이죠.
화려한 동작을 선보이는 시연용 로봇과, 실제 복잡한 조립 라인에서 오차 없이 연속 작동하는 산업용 로봇 사이에는 간극이 존재합니다. 전문가들 역시 로봇이 실제 작업 현장에서 사람을 대신해 제 역할을 하기까지는 상당한 실증과 안정화 작업이 선행되어야 한다고 입을 모읍니다.
Editor's Note
최근 테슬라를 비롯해 수많은 테크 기업들이 휴머노이드 로봇 개발에 뛰어들면서 로보틱스는 미래 모빌리티 생태계의 핵심으로 떠올랐습니다. 하지만 기술의 완성도와 상업적 수익성은 별개의 문제입니다. 아무리 뛰어난 기술이라도 제조 현장에서의 생산성과 경제성을 입증하지 못하면 시장에 안착하기 어렵죠.
현대차그룹이 보스턴 다이내믹스의 IPO 속도를 조절하는 것 역시 내실 있는 상용화에 집중하겠다는 현실적인 판단으로 볼 수 있습니다. 단기적인 상장 이슈에 연연하기보다는, 실제 완성차 제조 라인과의 시너지를 극대화하며 차근차근 내실을 다져나가는 행보가 장기적으로는 브랜드 가치를 높이는 길 아닐까요?
 원선웅
 원선웅
 원선웅